Domain ex-geschützt.de kaufen?
Wir ziehen mit dem Projekt
ex-geschützt.de um.
Sind Sie am Kauf der Domain
ex-geschützt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ex-geschützt.de kaufen?
Welche Kapitalgesellschaften gibt es?
Welche Kapitalgesellschaften gibt es? Kapitalgesellschaften sind Unternehmen, bei denen das Kapital in Form von Anteilen gehalten wird. Zu den bekanntesten Kapitalgesellschaften gehören die GmbH (Gesellschaft mit beschränkter Haftung) und die AG (Aktiengesellschaft). Daneben gibt es auch die KGaA (Kommanditgesellschaft auf Aktien) und die SE (Europäische Gesellschaft). Jede dieser Gesellschaftsformen hat ihre eigenen rechtlichen Rahmenbedingungen und Vorteile für die Unternehmer. Welche Kapitalgesellschaft für ein Unternehmen die beste Wahl ist, hängt von verschiedenen Faktoren wie Größe, Branche und Haftungsrisiken ab. **
Warum Mindestkapital bei Kapitalgesellschaften?
Das Mindestkapital bei Kapitalgesellschaften dient dazu, die Gläubiger zu schützen. Durch die Einzahlung eines Mindestkapitals wird sichergestellt, dass die Gesellschaft über ausreichende finanzielle Mittel verfügt, um ihren Verpflichtungen nachzukommen. Dies schafft Vertrauen bei Geschäftspartnern, Lieferanten und Kunden. Zudem soll das Mindestkapital sicherstellen, dass die Gesellschaft langfristig wirtschaftlich erfolgreich agieren kann. Es dient somit auch der Stabilität und Nachhaltigkeit des Unternehmens. Letztendlich soll das Mindestkapital auch verhindern, dass Unternehmen gegründet werden, die von vornherein zahlungsunfähig sind. **

Ähnliche Suchbegriffe für Kapitalgesellschaften
Top-Angebote
Produkte zum Begriff Kapitalgesellschaften:
-
Gesellschaftsrecht II. Recht der Kapitalgesellschaften, Fachbücher von Ulrich Eisenhardt, Ulrich WackerbarthDie Neuauflage: Für die Neuauflage wurde das Buch grundlegend überarbeitet und vielfach aktualisiert, teilweise auch sinnvoll gekürzt. Insbesondere wurde das Recht der Gesellschafterdarlehen neu gefasst und die aktuelle Rechtsprechung des IX. Senats eingearbeitet; ferner werden neu behandelt die Frage der Abfindung zum Börsenkurs bei Grundlagengeschäften, die Diskussion zur Reform des Konzernrechts und aktuelle Fragen zur Gesellschafterklage in der GmbH. Die Konzeption: GmbH und Aktiengesellschaft stehen im Mittelpunkt dieses Lehrbuchs zum Kapitalgesellschaftsrecht. Beide werden nicht getrennt nach Rechtsformen, sondern systematisch gegliedert parallel dargestellt. Neben klassischen Fragen wie etwa Durchgriffshaftung, Kapitalerhaltung, Minderheitenschutz und gesellschaftsrechtlichen Treuepflichten liegt ein Fokus auf Corporate Governance und Konzernrecht. Ferner werden Bilanz- und Insolvenzrecht sowie das Kapitalmarktrecht entsprechend ihrer heutigen Bedeutung für Kapitalgesellschaften mit in den Blick genommen. Zahlreiche Beispiele und Schaubilder veranschaulichen die komplexen Zusammenhänge. In 34 Fällen mit Lösungsskizzen kann das Gelernte umgehend eingeübt werden. Wichtige höchstrichterliche Entscheidungen und neue Entwicklungen runden die Darstellung ab. Band II des Lehrbuchklassikers von Wackerbarth/Eisenhardt begleitet Studierende des Schwerpunktbereiches Gesellschafts- und Wirtschaftsrecht durch ihre Vorlesungen und bereitet verlässlich auf Klausur und Prüfung vor.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Auswirkung der Verschmelzung von Kapitalgesellschaften auf die Anstellungsverhältnisse der Gesch, Fachbücher von Hartmut HockemeierDieses Fachbuch von Hartmut Hockemeier untersucht die Auswirkungen der Verschmelzung von Kapitalgesellschaften auf die Anstellungsverhältnisse der Beschäftigten. Es bietet eine umfassende Analyse der rechtlichen und wirtschaftlichen Aspekte, die mit solchen Fusionen verbunden sind. Der Autor beleuchtet die Herausforderungen und Chancen, die sich aus der Integration von Unternehmen ergeben, und diskutiert die rechtlichen Rahmenbedingungen, die die Anstellungsverhältnisse beeinflussen. Mit einem klaren Fokus auf die volkswirtschaftlichen Implikationen bietet das Buch wertvolle Einblicke für Studierende, Fachleute und Entscheidungsträger im Bereich Wirtschaft und Recht. Die 143 Seiten umfassende Publikation ist im kartonierten Einband erhältlich und stammt aus Deutschland. Sie ist ein unverzichtbares Werk für alle, die sich mit den komplexen Themen der Unternehmensfusionen und deren Auswirkungen auf die Arbeitswelt auseinandersetzen möchten.54,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Mindeststeuergesetz bei Kapitalgesellschaften unter Rckgriff auf die Vorschriften des HGB, Fachbücher von Philipp LinsterDas Mindeststeuergesetz (MinStG) bei Kapitalgesellschaften stellt ein neuartiges Konzept zur globalen Mindestbesteuerung dar, das auf den Grundlagen der handelsrechtlichen Konzernrechnungslegung basiert. Ziel ist es, eine Mindestbesteuerung von 15 % zu gewährleisten. In seiner umfassenden Analyse beleuchtet Dr. Philipp Linster die komplexen Aspekte des MinStG, einschliesslich der damit verbundenen Herausforderungen und Unsicherheiten. Die Studie bietet eine kritische Betrachtung des Anwendungsbereichs, der enthaltenen Vereinfachungsregelungen sowie der Ermittlungsschritte des Mindeststeuer-Gewinns. Durch zahlreiche Abbildungen, Beispiele und Tabellen werden Schwachstellen identifiziert und Handlungsempfehlungen zur Verbesserung gegeben, wobei der HGB-Rechnungslegungsstandard als Grundlage dient. Diese fundierte Untersuchung richtet sich an Fachleute, die sich mit den Auswirkungen des MinStG auf Kapitalgesellschaften auseinandersetzen möchten.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
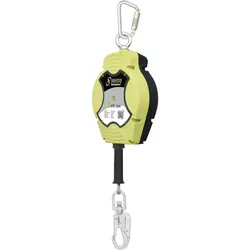
HELIXON Höhensicherungsgerät 20m Vertikal EX-geschütztHöhensicherung für ATEX-Bereiche Das Höhensicherungsgerät 20 m „HELIXON“ von Kratos Safety® ist ein schützender Begleiter für Arbeiten in Ex-gefährdeten Umgebungen. Das Gerät erlaubt den Einsatz bei vertikalen Arbeiten und lässt sich mit einem Stahlseil auf eine Länge von 20 Metern ausziehen. Durch den automatischen Rückzug wird das Gerät immer auf Spannung gehalten und ist Ihnen bei der Arbeit nicht im Weg. Bei einem Absturz wird das Gerät sofort blockiert und bremst Ihren Fall auf eine Aufprallkraft von unter 6 kN. Das Gehäuse ist aus schlagfestem Polyamid gefertigt und mit ca. 30% Glasfaser verstärkt. Dabei ist auf der Vorderseite ein aufklappbares Inspektionsfenster eingearbeitet, um die Funktion einfach kontrollieren zu können. Befestigt wird das Gerät über einen Schraubkarabiner auf der Oberseite und einen Wirbelhaken auf der Unterseite, beide aus Stahl. Zudem sind beide Anschlagpunkte 360°-drehbar und machen so jede Bewegung mit. Besonderheiten 20 m Länge mit automatischem Rückzug Bremst den Fall auf eine Aufprallkraft von unter 6 kN 360°-drehbare Anschlagpunkte aus Stahl Für ATEX-Zone 1 zugelassen Zugelassen bis 140 kg Gesamtgewicht Spezifikationen Länge: 20 m Material Seil: Stahl – 4,5 mm Material Gehäuse: Polyamid mit 30% Fiberglas Material Anschläge: Stahl Bruchfestigkeit: 12 kN Normen: EN 360:2002 ATEX-Zone 1 Gewicht: ca. 7,70 kg Zulässiges Gesamtgewicht: 140 kg692,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Was sind Kapitalgesellschaften Beispiele?
Kapitalgesellschaften sind Unternehmen, bei denen das Eigenkapital in Form von Aktien oder Anteilen gehalten wird. Beispiele für Kapitalgesellschaften sind Aktiengesellschaften (AG), Gesellschaften mit beschränkter Haftung (GmbH), Kommanditgesellschaften auf Aktien (KGaA) und Societas Europaea (SE). Diese Unternehmen haben eine eigene Rechtspersönlichkeit und haften nur mit ihrem Unternehmensvermögen, nicht mit dem persönlichen Vermögen der Gesellschafter. Bekannte Beispiele für Kapitalgesellschaften sind beispielsweise Volkswagen (AG), BMW (AG), Siemens (AG) und Adidas (AG). **
-
Was sind nichtfinanzielle Kapitalgesellschaften?
Was sind nichtfinanzielle Kapitalgesellschaften? **
-
Was zahlen Kapitalgesellschaften für Steuern?
Kapitalgesellschaften zahlen in der Regel Körperschaftsteuer auf ihren Gewinn. Der aktuelle Körperschaftsteuersatz in Deutschland beträgt 15%. Zusätzlich müssen Kapitalgesellschaften auch Gewerbesteuer zahlen, deren Höhe je nach Gemeinde unterschiedlich ist. Insgesamt belaufen sich die Steuerlasten für Kapitalgesellschaften in Deutschland auf durchschnittlich etwa 30-33% ihres Gewinns. Es gibt jedoch auch Möglichkeiten für Kapitalgesellschaften, ihre Steuerlast durch verschiedene steuerliche Optimierungsstrategien zu reduzieren. **
-
Was sind Anteile an Kapitalgesellschaften?
Anteile an Kapitalgesellschaften sind Beteiligungen an Unternehmen, die in Form von Aktien oder Geschäftsanteilen gehalten werden. Diese Anteile repräsentieren einen Teil des Eigenkapitals der Gesellschaft und berechtigen den Inhaber zu bestimmten Rechten, wie etwa Stimmrechten auf Hauptversammlungen oder Gewinnbeteiligungen. Durch den Erwerb von Anteilen können Anleger an den Erfolgen und Verlusten des Unternehmens teilhaben. Anteile an Kapitalgesellschaften können an Börsen gehandelt werden oder auch direkt von der Gesellschaft erworben werden. Es handelt sich um eine Form der langfristigen Kapitalanlage, die mit Risiken, aber auch mit potenziell hohen Renditen verbunden ist. **

Wer gehört alles zu Kapitalgesellschaften?
Zu Kapitalgesellschaften gehören Unternehmen, deren Kapital in Form von Aktien oder Anteilen aufgeteilt ist und von mehreren Gesellschaftern gehalten wird. Typische Beispiele für Kapitalgesellschaften sind GmbHs (Gesellschaft mit beschränkter Haftung) und AGs (Aktiengesellschaften). Diese Gesellschaftsformen bieten den Vorteil einer beschränkten Haftung für die Gesellschafter, da ihr persönliches Vermögen nicht für die Schulden des Unternehmens haftet. Kapitalgesellschaften sind rechtlich eigenständige juristische Personen und können somit eigenständig Verträge abschließen, Eigentum besitzen und vor Gericht auftreten. In Deutschland unterliegen Kapitalgesellschaften der Besteuerung nach dem Körperschaftsteuergesetz. **
Was müssen kleine Kapitalgesellschaften veröffentlichen?
Kleine Kapitalgesellschaften müssen ihren Jahresabschluss, bestehend aus Bilanz, Gewinn- und Verlustrechnung sowie Anhang, im Bundesanzeiger veröffentlichen. Zudem müssen sie eine Offenlegung des Lageberichts sowie ggf. des Konzernabschlusses vornehmen. Diese Veröffentlichungen dienen der Transparenz und Informationspflicht gegenüber Gläubigern, Investoren und anderen Stakeholdern. Die genauen Anforderungen und Fristen für die Veröffentlichung sind im Handelsgesetzbuch (HGB) geregelt. Es ist wichtig, dass kleine Kapitalgesellschaften diese Pflichten ernst nehmen, um mögliche rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Kapitalgesellschaften:
-
Recht der Kapitalgesellschaften, Fachbücher von Thomas Raiser, Rüdiger VeilDas Fachbuch "Recht der Kapitalgesellschaften" bietet eine umfassende und detaillierte Analyse der rechtlichen Rahmenbedingungen für verschiedene Kapitalgesellschaftsformen, einschliesslich Aktiengesellschaften, Societas Europaea und Gesellschaften mit beschränkter Haftung. Es behandelt zentrale Themen wie Insolvenz- und Restrukturierungsrecht, Konzernrecht, Umwandlungsrecht sowie Übernahmerecht und Kapitalmarktrecht. Verfasst von den Experten Thomas Raiser und Rüdiger Veil, ist dieses Lehrbuch eine wertvolle Ressource für Studierende und Fachleute im Bereich Wirtschaft und Recht. Die 7. Auflage, die 2025 erscheint, bietet aktuelle Informationen und praxisnahe Beispiele, um ein tiefes Verständnis der komplexen Materie zu fördern. Die klare Struktur und die umfassende Darstellung der Themen machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit dem Recht der Kapitalgesellschaften auseinandersetzen.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahresabschluss der kleinen Kapitalgesellschaften, Fachbücher von Carsten Theile, Wolfgang EggertDas Fachbuch "Jahresabschluss der kleinen Kapitalgesellschaften" vom NWB Verlag bietet eine umfassende und praxisnahe Anleitung zur Erstellung und Offenlegung von Jahresabschlüssen für kleine Kapitalgesellschaften. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den spezifischen Anforderungen und Regelungen in diesem Bereich auseinandersetzen. Die vierte Auflage, die im Jahr 2025 veröffentlicht wird, berücksichtigt aktuelle Entwicklungen und rechtliche Rahmenbedingungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Das Buch behandelt zentrale Themen der Betriebswirtschaft und bietet wertvolle Informationen für die korrekte Aufstellung von Jahresabschlüssen. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Berichterstattung kleiner Kapitalgesellschaften befassen. Die klare Struktur und die verständliche Sprache machen es sowohl für Praktiker als auch für Studierende zugänglich. Dieses Sachbuch ist ein wichtiges Hilfsmittel, um die gesetzlichen Anforderungen zu erfüllen und die finanzielle Transparenz zu gewährleisten.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesellschaftsrecht II. Recht der Kapitalgesellschaften, Fachbücher von Ulrich Eisenhardt, Ulrich WackerbarthDie Neuauflage: Für die Neuauflage wurde das Buch grundlegend überarbeitet und vielfach aktualisiert, teilweise auch sinnvoll gekürzt. Insbesondere wurde das Recht der Gesellschafterdarlehen neu gefasst und die aktuelle Rechtsprechung des IX. Senats eingearbeitet; ferner werden neu behandelt die Frage der Abfindung zum Börsenkurs bei Grundlagengeschäften, die Diskussion zur Reform des Konzernrechts und aktuelle Fragen zur Gesellschafterklage in der GmbH. Die Konzeption: GmbH und Aktiengesellschaft stehen im Mittelpunkt dieses Lehrbuchs zum Kapitalgesellschaftsrecht. Beide werden nicht getrennt nach Rechtsformen, sondern systematisch gegliedert parallel dargestellt. Neben klassischen Fragen wie etwa Durchgriffshaftung, Kapitalerhaltung, Minderheitenschutz und gesellschaftsrechtlichen Treuepflichten liegt ein Fokus auf Corporate Governance und Konzernrecht. Ferner werden Bilanz- und Insolvenzrecht sowie das Kapitalmarktrecht entsprechend ihrer heutigen Bedeutung für Kapitalgesellschaften mit in den Blick genommen. Zahlreiche Beispiele und Schaubilder veranschaulichen die komplexen Zusammenhänge. In 34 Fällen mit Lösungsskizzen kann das Gelernte umgehend eingeübt werden. Wichtige höchstrichterliche Entscheidungen und neue Entwicklungen runden die Darstellung ab. Band II des Lehrbuchklassikers von Wackerbarth/Eisenhardt begleitet Studierende des Schwerpunktbereiches Gesellschafts- und Wirtschaftsrecht durch ihre Vorlesungen und bereitet verlässlich auf Klausur und Prüfung vor.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Auswirkung der Verschmelzung von Kapitalgesellschaften auf die Anstellungsverhältnisse der Gesch, Fachbücher von Hartmut HockemeierDieses Fachbuch von Hartmut Hockemeier untersucht die Auswirkungen der Verschmelzung von Kapitalgesellschaften auf die Anstellungsverhältnisse der Beschäftigten. Es bietet eine umfassende Analyse der rechtlichen und wirtschaftlichen Aspekte, die mit solchen Fusionen verbunden sind. Der Autor beleuchtet die Herausforderungen und Chancen, die sich aus der Integration von Unternehmen ergeben, und diskutiert die rechtlichen Rahmenbedingungen, die die Anstellungsverhältnisse beeinflussen. Mit einem klaren Fokus auf die volkswirtschaftlichen Implikationen bietet das Buch wertvolle Einblicke für Studierende, Fachleute und Entscheidungsträger im Bereich Wirtschaft und Recht. Die 143 Seiten umfassende Publikation ist im kartonierten Einband erhältlich und stammt aus Deutschland. Sie ist ein unverzichtbares Werk für alle, die sich mit den komplexen Themen der Unternehmensfusionen und deren Auswirkungen auf die Arbeitswelt auseinandersetzen möchten.54,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kapitalgesellschaften gibt es?
Welche Kapitalgesellschaften gibt es? Kapitalgesellschaften sind Unternehmen, bei denen das Kapital in Form von Anteilen gehalten wird. Zu den bekanntesten Kapitalgesellschaften gehören die GmbH (Gesellschaft mit beschränkter Haftung) und die AG (Aktiengesellschaft). Daneben gibt es auch die KGaA (Kommanditgesellschaft auf Aktien) und die SE (Europäische Gesellschaft). Jede dieser Gesellschaftsformen hat ihre eigenen rechtlichen Rahmenbedingungen und Vorteile für die Unternehmer. Welche Kapitalgesellschaft für ein Unternehmen die beste Wahl ist, hängt von verschiedenen Faktoren wie Größe, Branche und Haftungsrisiken ab. **
-
Warum Mindestkapital bei Kapitalgesellschaften?
Das Mindestkapital bei Kapitalgesellschaften dient dazu, die Gläubiger zu schützen. Durch die Einzahlung eines Mindestkapitals wird sichergestellt, dass die Gesellschaft über ausreichende finanzielle Mittel verfügt, um ihren Verpflichtungen nachzukommen. Dies schafft Vertrauen bei Geschäftspartnern, Lieferanten und Kunden. Zudem soll das Mindestkapital sicherstellen, dass die Gesellschaft langfristig wirtschaftlich erfolgreich agieren kann. Es dient somit auch der Stabilität und Nachhaltigkeit des Unternehmens. Letztendlich soll das Mindestkapital auch verhindern, dass Unternehmen gegründet werden, die von vornherein zahlungsunfähig sind. **
-
Was sind Kapitalgesellschaften Beispiele?
Kapitalgesellschaften sind Unternehmen, bei denen das Eigenkapital in Form von Aktien oder Anteilen gehalten wird. Beispiele für Kapitalgesellschaften sind Aktiengesellschaften (AG), Gesellschaften mit beschränkter Haftung (GmbH), Kommanditgesellschaften auf Aktien (KGaA) und Societas Europaea (SE). Diese Unternehmen haben eine eigene Rechtspersönlichkeit und haften nur mit ihrem Unternehmensvermögen, nicht mit dem persönlichen Vermögen der Gesellschafter. Bekannte Beispiele für Kapitalgesellschaften sind beispielsweise Volkswagen (AG), BMW (AG), Siemens (AG) und Adidas (AG). **
-
Was sind nichtfinanzielle Kapitalgesellschaften?
Was sind nichtfinanzielle Kapitalgesellschaften? **
Ähnliche Suchbegriffe für Kapitalgesellschaften
-
Das Mindeststeuergesetz bei Kapitalgesellschaften unter Rckgriff auf die Vorschriften des HGB, Fachbücher von Philipp LinsterDas Mindeststeuergesetz (MinStG) bei Kapitalgesellschaften stellt ein neuartiges Konzept zur globalen Mindestbesteuerung dar, das auf den Grundlagen der handelsrechtlichen Konzernrechnungslegung basiert. Ziel ist es, eine Mindestbesteuerung von 15 % zu gewährleisten. In seiner umfassenden Analyse beleuchtet Dr. Philipp Linster die komplexen Aspekte des MinStG, einschliesslich der damit verbundenen Herausforderungen und Unsicherheiten. Die Studie bietet eine kritische Betrachtung des Anwendungsbereichs, der enthaltenen Vereinfachungsregelungen sowie der Ermittlungsschritte des Mindeststeuer-Gewinns. Durch zahlreiche Abbildungen, Beispiele und Tabellen werden Schwachstellen identifiziert und Handlungsempfehlungen zur Verbesserung gegeben, wobei der HGB-Rechnungslegungsstandard als Grundlage dient. Diese fundierte Untersuchung richtet sich an Fachleute, die sich mit den Auswirkungen des MinStG auf Kapitalgesellschaften auseinandersetzen möchten.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HELIXON Höhensicherungsgerät 20m Vertikal EX-geschütztHöhensicherung für ATEX-Bereiche Das Höhensicherungsgerät 20 m „HELIXON“ von Kratos Safety® ist ein schützender Begleiter für Arbeiten in Ex-gefährdeten Umgebungen. Das Gerät erlaubt den Einsatz bei vertikalen Arbeiten und lässt sich mit einem Stahlseil auf eine Länge von 20 Metern ausziehen. Durch den automatischen Rückzug wird das Gerät immer auf Spannung gehalten und ist Ihnen bei der Arbeit nicht im Weg. Bei einem Absturz wird das Gerät sofort blockiert und bremst Ihren Fall auf eine Aufprallkraft von unter 6 kN. Das Gehäuse ist aus schlagfestem Polyamid gefertigt und mit ca. 30% Glasfaser verstärkt. Dabei ist auf der Vorderseite ein aufklappbares Inspektionsfenster eingearbeitet, um die Funktion einfach kontrollieren zu können. Befestigt wird das Gerät über einen Schraubkarabiner auf der Oberseite und einen Wirbelhaken auf der Unterseite, beide aus Stahl. Zudem sind beide Anschlagpunkte 360°-drehbar und machen so jede Bewegung mit. Besonderheiten 20 m Länge mit automatischem Rückzug Bremst den Fall auf eine Aufprallkraft von unter 6 kN 360°-drehbare Anschlagpunkte aus Stahl Für ATEX-Zone 1 zugelassen Zugelassen bis 140 kg Gesamtgewicht Spezifikationen Länge: 20 m Material Seil: Stahl – 4,5 mm Material Gehäuse: Polyamid mit 30% Fiberglas Material Anschläge: Stahl Bruchfestigkeit: 12 kN Normen: EN 360:2002 ATEX-Zone 1 Gewicht: ca. 7,70 kg Zulässiges Gesamtgewicht: 140 kg692,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wiha, Multimeter, Spannungsprüfer EX-geschützt (Spannungsprüfer)Zeitersparnis: Schnelle Spannungsprüfung durch berührungslose Messung. Effizienz: Dank der international angepassten Messspitze kann der Stromprüfer für alle Steckdosen weltweit verwendet werden. Einfach zu handhaben: Die integrierte LED-Taschenlampe sorgt für optimale Lichtverhältnisse und erleichtert die Arbeit des Elektrikers in schwierigen Situationen. Flexibilität: Der Stromprüfer deckt einen breiten Spannungsbereich von 12-1.000 V AC ab. Anwendung: Für den Einsatz in gefährlichen Bereichen und zur Erkennung und Lokalisierung von spannungsführenden Leitern, defekten Kabeln, durchgebrannten Sicherungen und zur Einzeladererkennung. Vor Beginn einer Elektroinstallation müssen Elektriker sicherstellen, dass der Arbeitsbereich spannungsfrei ist. Ein Spannungsprüfer wird benötigt, um wechselnde elektrische Felder zu testen oder vermutete Fehlerquellen zu lokalisieren. Eine erste Indikation, ob keine Spannung anliegt, ist mit dem berührungslosen Spannungsprüfer dank seines visuellen und akustischen Signals möglich. Nach dem Einschalten zeigt die dauerhaft grüne LED an, dass der Prüfer betriebsbereit ist. Während der Spannungsprüfung leuchten die LEDs von Blau (schwach) über Orange bis Rot (stark), je nach Stärke des wechselnden elektrischen Feldes. Für den Betrieb sind zwei AAA-Batterien erforderlich, die im Lieferumfang enthalten sind. Wenn das Gerät 4 Minuten lang nicht verwendet wird, schaltet es sich automatisch zur Energieeinsparung aus. Eine integrierte LED-Taschenlampe ermöglicht es, den Messpunkt in dunkler Umgebung zu beleuchten und kann durch manuelles Ein- und Ausschalten als Taschenlampe verwendet werden. Dank seiner handlichen Grösse passt der Spannungsprüfer mit Clip bequem in jede Hemd- oder Hosentasche. Der Spannungsprüfer ist für alle Steckdosenvarianten weltweit geeignet. Der einpolige Spannungsprüfer entspricht der Norm EN 61010-1 / IEC 61326 und ist für CAT IV 1.000 VAC ausgelegt. Darüber hinaus ist das Werkzeug gemäss der ATEX-Norm für den Einsatz in potenziell explosiven Atmosphären (Kategorie II) zugelassen.55,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlen Kapitalgesellschaften für Steuern?
Kapitalgesellschaften zahlen in der Regel Körperschaftsteuer auf ihren Gewinn. Der aktuelle Körperschaftsteuersatz in Deutschland beträgt 15%. Zusätzlich müssen Kapitalgesellschaften auch Gewerbesteuer zahlen, deren Höhe je nach Gemeinde unterschiedlich ist. Insgesamt belaufen sich die Steuerlasten für Kapitalgesellschaften in Deutschland auf durchschnittlich etwa 30-33% ihres Gewinns. Es gibt jedoch auch Möglichkeiten für Kapitalgesellschaften, ihre Steuerlast durch verschiedene steuerliche Optimierungsstrategien zu reduzieren. **
-
Was sind Anteile an Kapitalgesellschaften?
Anteile an Kapitalgesellschaften sind Beteiligungen an Unternehmen, die in Form von Aktien oder Geschäftsanteilen gehalten werden. Diese Anteile repräsentieren einen Teil des Eigenkapitals der Gesellschaft und berechtigen den Inhaber zu bestimmten Rechten, wie etwa Stimmrechten auf Hauptversammlungen oder Gewinnbeteiligungen. Durch den Erwerb von Anteilen können Anleger an den Erfolgen und Verlusten des Unternehmens teilhaben. Anteile an Kapitalgesellschaften können an Börsen gehandelt werden oder auch direkt von der Gesellschaft erworben werden. Es handelt sich um eine Form der langfristigen Kapitalanlage, die mit Risiken, aber auch mit potenziell hohen Renditen verbunden ist. **
-
Wer gehört alles zu Kapitalgesellschaften?
Zu Kapitalgesellschaften gehören Unternehmen, deren Kapital in Form von Aktien oder Anteilen aufgeteilt ist und von mehreren Gesellschaftern gehalten wird. Typische Beispiele für Kapitalgesellschaften sind GmbHs (Gesellschaft mit beschränkter Haftung) und AGs (Aktiengesellschaften). Diese Gesellschaftsformen bieten den Vorteil einer beschränkten Haftung für die Gesellschafter, da ihr persönliches Vermögen nicht für die Schulden des Unternehmens haftet. Kapitalgesellschaften sind rechtlich eigenständige juristische Personen und können somit eigenständig Verträge abschließen, Eigentum besitzen und vor Gericht auftreten. In Deutschland unterliegen Kapitalgesellschaften der Besteuerung nach dem Körperschaftsteuergesetz. **
-
Was müssen kleine Kapitalgesellschaften veröffentlichen?
Kleine Kapitalgesellschaften müssen ihren Jahresabschluss, bestehend aus Bilanz, Gewinn- und Verlustrechnung sowie Anhang, im Bundesanzeiger veröffentlichen. Zudem müssen sie eine Offenlegung des Lageberichts sowie ggf. des Konzernabschlusses vornehmen. Diese Veröffentlichungen dienen der Transparenz und Informationspflicht gegenüber Gläubigern, Investoren und anderen Stakeholdern. Die genauen Anforderungen und Fristen für die Veröffentlichung sind im Handelsgesetzbuch (HGB) geregelt. Es ist wichtig, dass kleine Kapitalgesellschaften diese Pflichten ernst nehmen, um mögliche rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.